Domain 4g-notebook.de kaufen?
Wir ziehen mit dem Projekt
4g-notebook.de um.
Sind Sie am Kauf der Domain
4g-notebook.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 4g-notebook.de kaufen?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikroinverter, WiFi-Konnektivität, hohe Effizienz, Rückfluss und Kabel, 240V, 22-50Vbenutzerfreundliche einrichtung: das einzigartige parallelschaltungsdesign vereinfacht die verdrahtung im städtischen netz für eine einfache installation.hohe effizienz: erreicht eine hohe spitzenumwandlungseffizienz und maximiert die energieausbeute von solarzellen.intelligente funktionalität: verfügt über wifi-funktionen für die echtzeitüberwachung und anpassungen von ihrem gerät. Spezifikation: material: aluminiumgehäuse für langlebigkeitabmessungen: kompaktes und leichtes designkompatibilität: entwickelt für die verwung mit pvmodulen von 400w bis 720wleistung: spitzenwirkungsgrad von 97%eingangsspannungsbereich: dcbetriebsspannungsbereich von 26v bis 60vausgangsspannungsbereich: einstellbarer ausgangsspannungsbereich von 195,5v 264,5vwasserbeständigkeit: schutzart ip67maximale eingangsströmung: 18aDie von Ihnen gekaufte Variante ist:Rückfluss und Kabel240V22-50V770,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
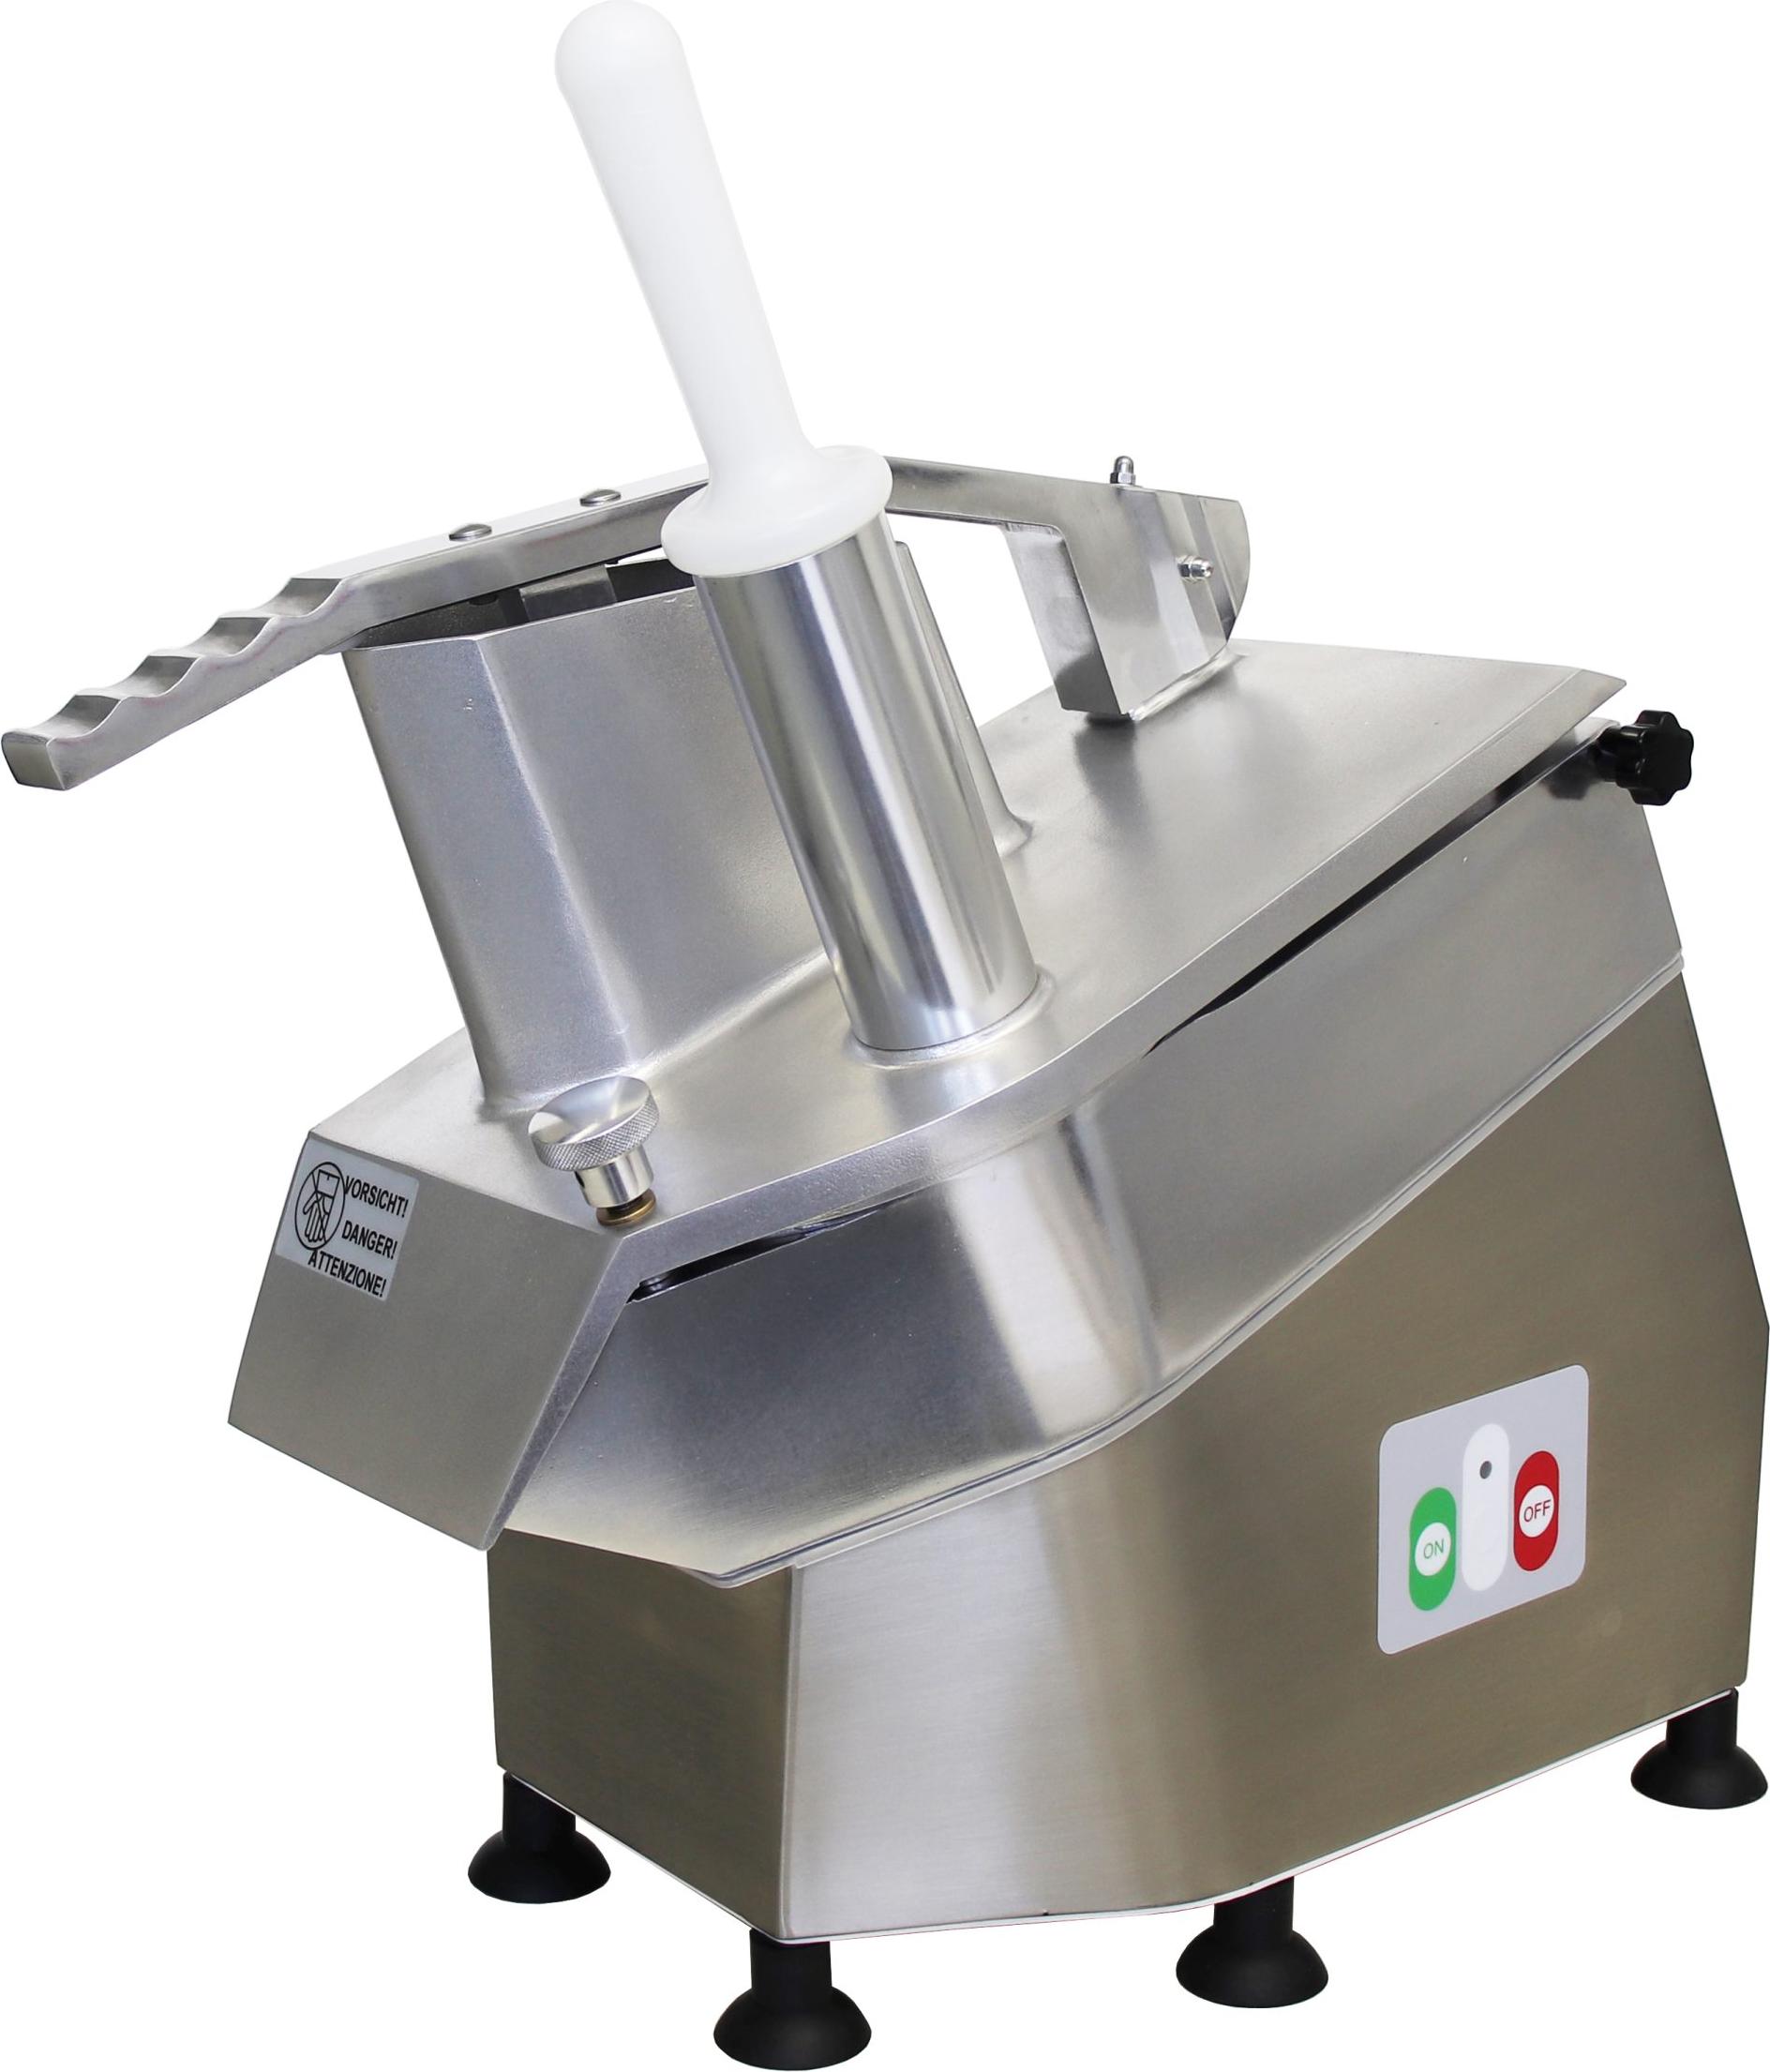
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Wie sinnvoll ist Altersvorsorge?
Wie sinnvoll Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Es ist wichtig, frühzeitig mit dem Sparen für das Alter zu beginnen, um im Ruhestand finanziell abgesichert zu sein. Durch die Altersvorsorge können Rentenlücken geschlossen und der gewohnte Lebensstandard im Alter aufrechterhalten werden. Zudem bietet sie Schutz vor finanziellen Engpässen und unvorhergesehenen Ausgaben im Alter. Letztendlich trägt eine solide Altersvorsorge dazu bei, die persönliche Unabhängigkeit und Lebensqualität im Ruhestand zu sichern. **
-
Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Wie sinnvoll ist Altersvorsorge?
Wie sinnvoll Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Es ist wichtig, frühzeitig mit dem Sparen für das Alter zu beginnen, um im Ruhestand finanziell abgesichert zu sein. Durch die Altersvorsorge können Rentenlücken geschlossen und der gewohnte Lebensstandard im Alter aufrechterhalten werden. Zudem bietet sie Schutz vor finanziellen Engpässen und unvorhergesehenen Ausgaben im Alter. Letztendlich trägt eine solide Altersvorsorge dazu bei, die persönliche Unabhängigkeit und Lebensqualität im Ruhestand zu sichern. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Mikroinverter, WiFi-Konnektivität, hohe Effizienz, Rückfluss und Kabel, 240V, 22-50Vbenutzerfreundliche einrichtung: das einzigartige parallelschaltungsdesign vereinfacht die verdrahtung im städtischen netz für eine einfache installation.hohe effizienz: erreicht eine hohe spitzenumwandlungseffizienz und maximiert die energieausbeute von solarzellen.intelligente funktionalität: verfügt über wifi-funktionen für die echtzeitüberwachung und anpassungen von ihrem gerät. Spezifikation: material: aluminiumgehäuse für langlebigkeitabmessungen: kompaktes und leichtes designkompatibilität: entwickelt für die verwung mit pvmodulen von 400w bis 720wleistung: spitzenwirkungsgrad von 97%eingangsspannungsbereich: dcbetriebsspannungsbereich von 26v bis 60vausgangsspannungsbereich: einstellbarer ausgangsspannungsbereich von 195,5v 264,5vwasserbeständigkeit: schutzart ip67maximale eingangsströmung: 18aDie von Ihnen gekaufte Variante ist:Rückfluss und Kabel240V22-50V770,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aktien & ETF Kompass: Ein Wegweiser zu Wohlstand, hohem Lebensstandard und sicherer Altersvorsorge durch intelligente Geldanlage am AktienmarktDer Aktien & Etf Kompass: Ein Wegweiser Zu Wohlstand, Hohem Lebensstandard Und Sicherer Altersvorsorge Durch Intelligente Geldanlage Am Aktienmarkt Und Passive Einnahmen - Inkl. Starter-anleitung Von Jens Hattermann, Psiana Verlag,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.